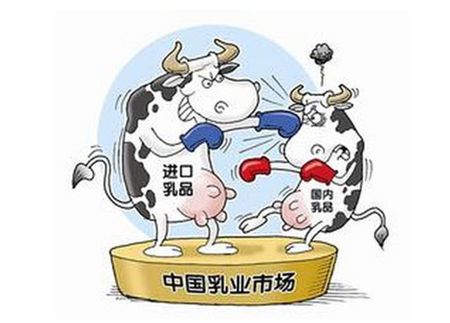
2016年10月1日,被称为"史上最严"的《婴幼儿配方乳粉产品配方注册管理办法》正式落地。这项新政规定,每个企业原则上不得超过3个配方系列、9种产品配方,且同一配方不得用于不同品牌名称的产品。一石激起千层浪,曾经鱼龙混杂的婴幼儿奶粉市场迎来大洗牌。三年多过去,新政效应发酵明显:国内约2000个奶粉品牌被清理出局,进口奶粉品牌同样面临严苛审查。在这场重塑行业格局的较量中,中国奶粉与洋奶粉的命运正走向分岔口。
门槛之下,群雄逐鹿变巨头游戏
奶粉新政的核心逻辑是用"注册制"替代"备案制",提高准入门槛。一家企业若想新增配方,必须提交详尽的研发报告、生产工艺、检验资料等,审批周期长、成本高。对于过去靠"新配方+轰炸式营销"抢市场的国产贴牌商而言,这无疑是致命一击。众多中小品牌知难而退,腾出的三四线市场空间被飞鹤、伊利、君乐宝等国产头部品牌迅速填补。有数据显示,国产奶粉市场份额从2016年的约40%攀升至2020年的60%以上(按销售额计),实现逆转。
另一方面,洋奶粉并未束手就擒。进口品牌以往通过跨境电商或海外代购进入中国,绕开注册管理。但《电子商务法》及跨境新政要求同等监管待遇后,没有通过注册的海外工厂同样无法进口。达能、雀巢、美赞臣等跨国巨头凭借资金和研发优势,主力品牌顺利通过注册,并借助高端化策略——如A2蛋白、有机、羊奶粉等细分品类——稳住了在一二线城市的核心消费群。市场份额虽有下滑,但品牌溢价依然可观。
质量信任的战场:国产逆袭胜算几何?
三聚氰胺事件后的十余年里,国产奶粉一直背负信任赤字。能否真正翻身,要靠严苛的监管和透明的追溯体系重建信心。奶粉新政要求配方注册配方必须提交标签、说明书样稿以及产品配方研发报告,配方科学性、安全性须有验证数据支撑。国家市场监管总局每年对婴幼儿配方乳粉实施"月月抽检、月月公布",合格率连续多年保持在99%以上。顶级国产奶粉如飞鹤的星飞帆系列、伊利的金领冠等,高端产品定价已对标洋品牌,且复购率稳步提升。
反观部分洋奶粉,并非高枕无忧。近年来多家知名进口品牌因标签不合规、营养素虚标等问题被海关拒绝入境或被监管部门通报罚款,"进口光环"逐渐褪色。且随着配方成分、原辅料全球趋同,关键差异变为品牌信赖度、渠道管控能力和终端服务能力,国产奶粉扎根下沉市场的庞大母婴店网络,反而是其竞争壁垒。有行业调查显示,在低线城市,国产奶粉无论是铺货率还是促销员推荐率,已全面压倒洋奶粉。
笑到最后要靠什么?不仅是配方
拥有注册配方的"入场券"只是起点,未来竞争的底层逻辑正在改变:第一是供应链,自建牧场、湿法工艺、全产业链可追溯成为增强说服力的话术;第二是细分品类,A2、有机、草饲、羊奶等概念成溢价产品拉动销量的利器,目前国产奶粉正快速在各个细分跑道铺设“高配版”产品;第三是线下专业服务能力,传统的"买赠"大促让位于科学育儿讲座、微量元素检测、会员精准营销,进口大牌的组织体系不如国内龙头灵活下沉;第四是出海反攻,当国内市场变为红海,伊利、雅士利等已在新西兰、澳大利亚建厂,收购当地乳企输出品牌与GDT(全球乳制品交易)竞争力。
结论:格局未定,政策、创新与文化认同决定变局方向
短期看,严格注册制和供应链监管者偏爱之下,国产头部品牌已占上风,尤其拉动了中国消费者的购买转向。但请注意:中国市场是全球最大奶粉消费单一市场,没有任何跨国公司放弃这片阵地。一款普通奶粉折射的是农业、食品科学、营养学和国家形象。随着中国与其他国家自贸协定降税覆盖扩大,标准联动也将处于动态中调整。中国奶粉未完美领先并非仅在某些指标,而是要在经济气候和科技追赶中长期战斗。这场决胜战也许并没有标准结局谁能笑?“强信任覆盖的文化溢价始终需要时间捍卫口碑底线。”随着出生量减少和老龄化趋势急速逼近,高端奶粉这有限蛋糕根本不能指望市场规模继续翻越。所谓真正大道 :为了下一代健康的竞争是所有人站得更高审视——两种势力的对峙必然在此关键年份重启、突围、最终殊途同归于全民更高品质平衡配方获益的人生态势,谁也不例外。奶粉战役打今天的科技时间链条较长时间区间等答案之笑者。