当乳品行业的竞争陷入流量内卷和价格战的红海,一个不可忽视的群体正在悄然改写游戏规则——他们被称为“新生代成分党”。这群以90后、00后为主的消费者,不再满足于“好喝”或“平价”,而是像研究护肤品成分一样,精准审视乳制品配料表中的蛋白质含量、钙源、益生菌菌株、糖分代糖乃至牧场碳排放。4000亿的乳品市场,能否因他们裂变出全新的增长视角?
一、从“喝奶”到“研究奶”:成分党重塑消费决策
过去,乳品购买决策往往依赖品牌信任或广告轰炸。但新生代成分党的购物车逻辑截然不同。他们习惯在社交媒体上比对不同产品的“营养参数表”:每100ml蛋白质是否≥3.6g?钙是否来自天然乳钙?是否添加了A2β-酪蛋白?益生菌是否标注了具体的菌株号(如BB-12、LGG)?甚至关注饲料中是否使用抗生素、牧场是否采用再生农业。这种从“感觉消费”到“档案消费”的转变,直接倒逼乳企将产品配方透明化、成分功能化。
二、4000亿大盘的隐性痛点:传统产品与新生代需求的错位
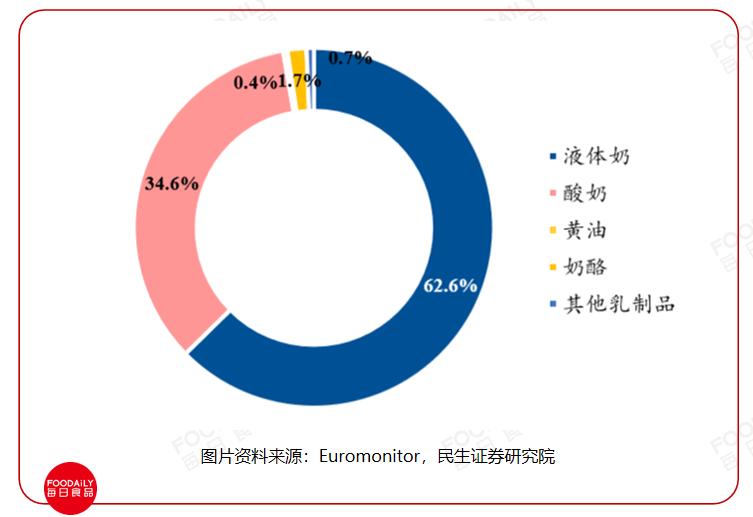
中国乳品市场规模已突破4000亿元,但增速放缓,常温白奶、风味酸奶等传统品类高度同质化。新生代成分党指出了几个核心痛点:
- 营养标签模糊:部分产品“高钙”仅靠添加碳酸钙,吸收率存疑;
- 糖分陷阱:风味酸奶中白砂糖含量甚至高于可乐,代糖使用又引发健康争议;
- 功能空心化:宣称“助眠”“护眼”的乳品缺乏足量有效成分,沦为营销噱头;
- 蛋白类型粗放:A1β-酪蛋白可能引起部分人群肠胃不适,但市场仍以普通奶为主。
这些痛点恰好是增长新视角的起点——成分党不拒绝溢价,但他们要求每一分钱都花在真实有效的成分上。
三、裂变新视角:四大增长赛道呼之欲出
1. 精准营养细分:从“大众奶”到“成分定制”
针对乳糖不耐受人群,可推出添加乳糖酶或使用A2奶源的产品,并标注具体作用机理;针对健身人群,推出原生高蛋白(如蛋白质≥6g/100ml)且无添加糖的玻瓶奶;针对银发族,强化维生素D+K2+钙的组合,并公开临床验证数据。主打“成分可验证”的小众品牌正以30%以上的年增速蚕食巨头份额。
2. 菌株大战:益生菌乳品的“芯片级”竞争
新生代成分党深知,不同菌株功能天差地别:有的改善便秘,有的调节免疫,有的缓解焦虑。乳企若能像芯片厂商一样公布菌株保藏号、人体临床试验结果及存活率数据,就能在“肠胃健康”“情绪益生菌”等细分场景建立壁垒。低温酸奶、乳酸菌饮品有望摆脱“甜饮料”定位,成为功能性食品新高地。
3. 清洁标签+低碳成分:从“少添加”到“多溯源”
成分党的词典里,“清洁标签”不仅意味着无香精、无色素、无防腐剂,还要求成分可追溯至具体牧场、饲料批次甚至碳排放量。例如“碳足迹认证牛奶”“再生农业认证黄油”已在小红书引发讨论。这不再是营销话术,而是供应链能力的硬核比拼——谁能将成分故事讲到底层,谁就能捕获愿意为可持续支付溢价的年轻客群。
4. 加工工艺型成分科普:低温鲜奶、超滤奶、酶解乳
传统乳品强调“新鲜”,而成分党开始关注工艺对成分的影响:低温巴氏杀菌保留更多活性免疫球蛋白;超滤技术能提升蛋白含量同时减糖;酶解技术可降低乳糖并生成益生元。乳企需要把工艺参数变成消费者能读懂的“成分故事”,例如“每升鲜奶仅保留24小时活性”,而非停留在“牧场纯净”的感性叙事。
四、挑战与破局:成分内卷不如关键验证
“成分党”不等于“参数党”。如果乳企只是简单堆砌高蛋白、零蔗糖等数据,却缺乏人体功效验证和味道体验平衡,仍会陷入新式内卷。真正能裂变增长的,是那些敢于公开全产业链成分档案、与第三方实验室共建标准、甚至邀请消费者参与成分众测的品牌。供应链成本控制考验极大——在草料涨价周期下,既要成分优越又要价格可及,需要乳企通过规模化和技术溢出实现。
五、结论:4000亿之外,有全新的评价体系
4000亿乳品市场不会单纯因抢占竞品份额而爆发,但极可能因为评价体系的转移而重新裂变。新生代成分党把选择权从“品牌溢价”回归到“成分价值”——这恰恰预示着:谁先成为他们眼中的“成分供给商”,谁就拿到了下一个十年的入场券。与其在促销内卷中消耗,不如静下心为四百亿杯牛奶重新定义“一杯好奶”的配方和生态。成分,正在成为乳业最大的增长杠杆。