2024年第三季度,中国乳制品市场在宏观消费环境缓慢复苏、原奶供给持续过剩、行业竞争不断加剧的背景下,呈现出“需求弱复苏、价格战延续、结构分化明显”的总体特征。本文将从原奶价格、供需状况、竞争格局、细分品类表现及未来展望等维度,对三季度乳制品市场进行系统回顾。
一、原奶价格持续低位,供给过剩压力未减
三季度,国内原奶价格仍处于下行通道。根据农业农村部监测数据,10个主产省份生鲜乳平均价格约为3.2-3.3元/公斤,同比下跌约10%-15%,环比亦小幅走低。本轮原奶价格下跌自2022年下半年延续至今,核心原因在于前期产能扩张过快,而消费需求增长乏力,导致阶段性供给过剩。尽管部分牧场开始主动调整牛群结构、淘汰低产奶牛,但产能出清速度偏慢,三季度供给端压力依然显著。原奶价格低迷虽降低了乳企的原料成本,但也加剧了终端市场的价格竞争,并挤压了上游养殖端的利润空间。
二、终端需求弱复苏,液态奶表现平淡
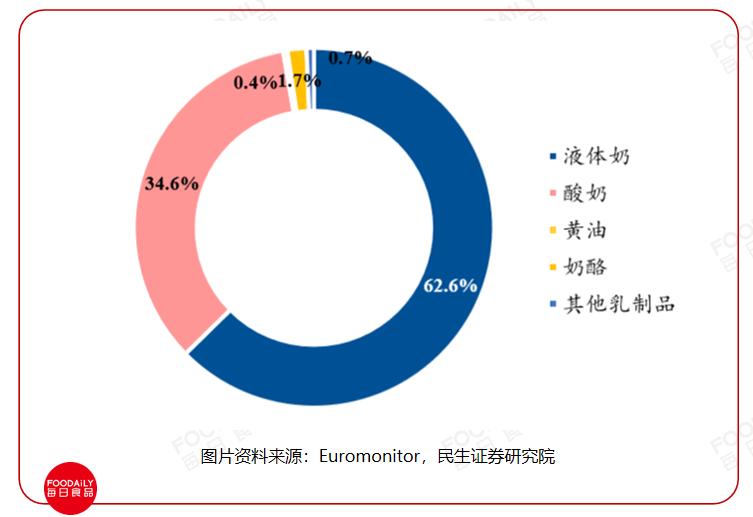
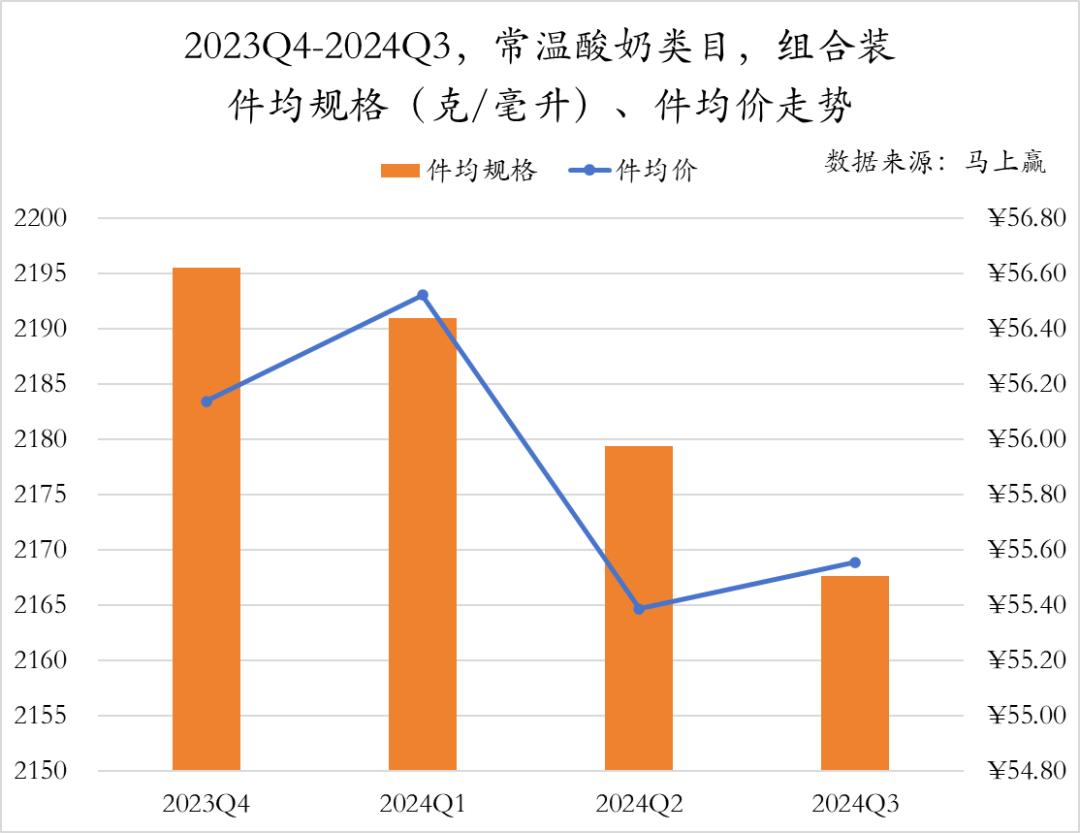
三季度恰逢暑期消费旺季,但乳制品终端需求并未出现明显改善。液态奶方面,白奶(常温纯牛奶)增速放缓,部分区域品牌和中小企业出现下滑;低温鲜奶受益于消费者对“新鲜、健康”的追求,仍保持一定增长,但受制于冷链成本和区域局限性,增速较上半年有所回落。酸奶品类整体承压,尤其是常温酸奶受零食化、替代品增多影响,动销较为疲软。三季度液态奶市场呈现“量稳价跌”态势,企业通过促销、折扣、组合装等方式刺激动销,但渠道库存消化缓慢,经销商进货意愿偏谨慎。
三、竞争格局加速重塑,头部企业策略分化
三季度,乳制品行业竞争进一步白热化。伊利、蒙牛两大巨头继续巩固常温奶基本盘,同时加大在低温鲜奶、奶酪、冰淇淋等品类的布局。伊利依托渠道下沉和产品创新,维持市场份额;蒙牛则加速调整品类结构,聚焦高毛利业务。区域乳企如光明、新乳业、三元等,纷纷强化“鲜战略”和本地供应链优势,寻求差异化突围。值得注意的是,三季度乳企费用投放整体趋于理性,但线上渠道和即时零售(O2O)的竞争明显升温,头部品牌与平台合作加深,试图通过即时配送拉动即时消费。与此部分中小乳企在成本与需求双重挤压下,经营压力加大,行业并购整合预期增强。
四、细分品类亮点与隐忧并存
奶酪品类在三季度保持较快增长,尤其是儿童奶酪棒、成人奶酪零食等新品表现活跃,但行业集中度较高,妙可蓝多、伊利、百吉福等品牌占据主导。冰淇淋业务受夏季高温天气带动,销售有所回暖,但行业整体产能过剩、同质化严重,价格战同样激烈。奶粉市场方面,婴幼儿配方奶粉需求继续受出生率下降影响,存量竞争特征明显;成人奶粉、中老年奶粉成为乳企发力的新方向,但市场教育仍需时间。B端乳制品(如餐饮、烘焙用奶)受益于餐饮复苏,增速相对稳健,成为部分乳企的增量来源。
五、政策与外部环境
三季度,国家继续推动奶业振兴政策,包括优化产能调控、支持优质奶源基地建设、鼓励乳制品消费等。跨境电商、进口乳制品对国内市场形成一定补充,但受国际奶价波动和汇率影响,进口量同比有所回落。食品安全监管趋严,促使企业加强全产业链品控,短期增加合规成本,长期利好行业健康发展。
六、后市展望
展望2024年四季度及2025年,乳制品市场仍将处于调整期。原奶价格预计在明年上半年之前难以明显反弹,供给过剩局面或延续至产能进一步出清。终端需求方面,随着促消费政策落地和春节旺季临近,液态奶销售有望阶段性回暖,但整体消费信心恢复仍需时间。竞争格局上,头部企业将继续通过产品升级、渠道精耕和出海探索寻找新增量,区域乳企则需聚焦新鲜、特色和本地化。长期来看,乳制品行业正从“规模扩张”转向“质量与效率并重”,具备全产业链优势、品牌力和创新能力的企业有望在洗牌中胜出。
2024年三季度乳制品市场在压力中前行,需求弱复苏与供给强过剩并存,价格竞争与结构升级交织。行业参与者需保持战略定力,强化成本管控与品类创新,以应对复杂多变的市场环境。